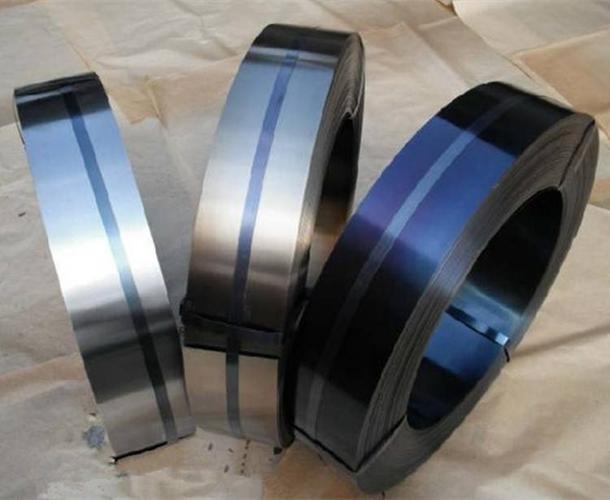
2017年镍合金制品市场回顾与冶金有色金属行业发展态势
引言
2017年,全球有色金属市场在震荡中前行,镍合金制品作为冶金工业中的重要分支,其价格走势、供需格局及下游应用均呈现出显著变化。镍合金凭借优异的耐腐蚀性、高温强度及电磁性能,广泛应用于航空航天、化工设备、海洋工程及新能源电池等领域,成为有色金属制品中高附加值产品的代表。本文基于2017年行业数据与市场动态,对镍合金制品的产业环境、价格表现及未来趋势进行系统梳理。
一、2017年镍合金制品供需格局
1.1 供给端:环保限产与产能优化
2017年,中国作为全球最大的镍合金生产国,受供给侧结构性改革和环保督查持续加码影响,山东、江苏、内蒙古等主产区的中小镍铁及合金冶炼企业开工率明显下滑。数据显示,全年镍铁产量约38万金属吨,同比减少约8%。与此大型企业如金川集团、青山控股等通过技术改造和一体化布局,保持了稳定的合金制品产出,行业集中度进一步提升。
1.2 需求端:不锈钢与新能源双轮驱动
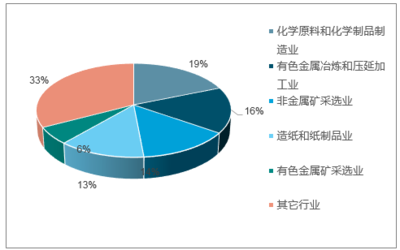
镍合金制品的下游消费中,不锈钢仍是最大领域,占比约75%。2017年,国内不锈钢粗钢产量达2577万吨,同比增长约7%,其中300系不锈钢产量增长带动了镍合金需求。新能源汽车产业快速扩张,三元前驱体及三元材料对硫酸镍、合金镍粉的需求显著增长,推动镍合金产品结构向电池级方向延伸。
二、2017年镍合金价格走势分析
2017年LME镍价整体呈现“先抑后扬”走势。1—2月受印尼放松镍矿出口影响,价格一度下探至9350美元/吨;3—6月维持震荡;7月后受中国取暖季限产预期及新能源需求爆发拉动,价格快速上行,11月突破13000美元/吨,全年均价约10476美元/吨,同比上涨约10%。国内镍合金制品价格同步联动,其中镍铁(10%—15%)均价从年初的850元/镍点涨至年末的1050元/镍点,涨幅超过20%。
价格上行的核心逻辑在于:一是镍矿供给自菲律宾、印尼两国受雨季和出口政策扰动明显;二是下游不锈钢排产高企,对镍合金刚性采购需求稳定;三是硫酸镍供不应求,部分镍铁产能转产高冰镍,进一步加剧了合金级镍的供应紧张。
三、镍合金制品行业重要事件盘点
- 印尼镍矿出口政策反复:2017年初印尼允许低品位镍矿出口,但后续因国内冶炼产能建设加快,实际出口量低于预期,对全球镍合金原料供应形成扰动。
- 新能源电池镍需求崛起:2017年国内三元材料产量同比增长超过50%,高镍化趋势初现,推动电池级硫酸镍和合金镍粉需求大幅增长。
- 环保限产常态化:京津冀及周边地区“2+26”城市采暖季限产,导致部分镍合金加工企业停产,供给收缩预期强化。
- 反倾销与贸易摩擦:欧盟、美国对中国部分镍合金管材、板材维持反倾销措施,出口市场承压。
四、冶金有色金属制品行业的挑战与机遇
尽管2017年行业盈利改善,但镍合金制品行业仍面临多重挑战:一是原料对外依存度高,镍矿进口集中在菲律宾、印尼,价格波动风险大;二是中低端镍合金产品同质化竞争严重,而高端高温合金、精密合金仍需进口;三是环保投入和能耗双控压力持续加大,中小企业生存空间收窄。
机遇方面,新能源电池、海洋工程、核电等领域的国产化替代进程加快,为高端镍合金制品提供了增量市场;“一带一路”沿线国家基础设施投资拉动不锈钢及镍合金消费,出口结构有望优化。
五、后市展望
展望2018年及镍合金制品行业将呈现以下趋势:
- 价格中枢上移:全球镍矿供给弹性不足,而新能源汽车对镍的需求增速有望保持20%以上,镍合金制品价格支撑较强。
- 产品结构升级:电池级硫酸镍、高纯镍合金靶材、高温合金等高端产品占比将逐步提升。
- 产业链一体化加速:具备镍矿—镍铁—不锈钢/合金—深加工全产业链的企业竞争优势更加突出。
- 绿色化与智能化:节能减排、短流程工艺和数字化车间成为冶金有色金属制品企业转型升级的必然选择。
##
2017年是镍合金制品行业深度调整的一年,既有环保限产带来的供给收缩,也有新能源需求爆发带来的结构机遇。站在2018年初回望,冶金有色金属制品镍合金行业正从规模扩张转向质量提升,未来在高端制造和新能源双引擎驱动下,具备技术与资源优势的企业将迎来更广阔的发展空间。
如若转载,请注明出处:http://www.aishangtp.com/product/40.html
更新时间:2026-10-05 12:35:09